
Daftar Isi
Pernyataan Standar Akuntansi Keuangan merupakan pilar utama dalam penyusunan laporan keuangan yang akuntabel, transparan, dan terstruktur di Indonesia.
Dunia usaha memerlukan seperangkat aturan seragam agar informasi finansial dari berbagai entitas dapat dibandingkan dan dianalisis secara tepat oleh pemangku kepentingan.
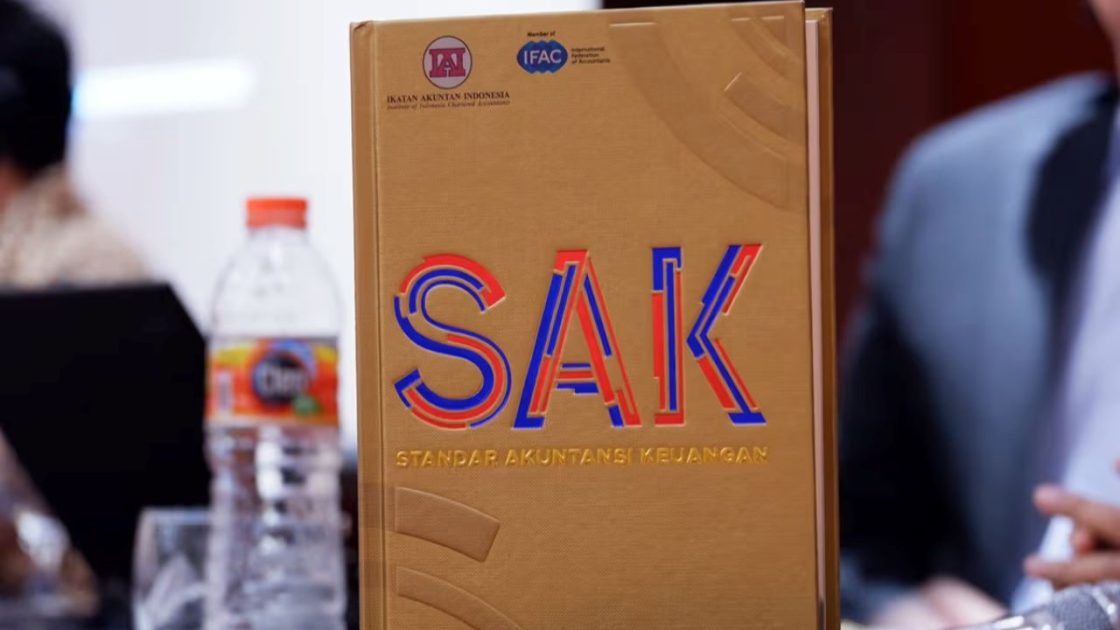
Pernyataan Standar Akuntansi Keuangan
Tanpa pedoman baku, pelaporan transaksi keuangan berisiko menimbulkan interpretasi ganda yang merugikan iklim investasi serta kredibilitas perusahaan.
Penyusunan kerangka acuan ini berada di bawah kewenangan Dewan Standar Akuntansi Keuangan yang merupakan bagian dari organisasi profesi Ikatan Akuntan Indonesia.
Kehadiran standar akuntansi tersebut menjembatani kebutuhan pelaporan publik domestik agar sejalan dengan perkembangan dunia usaha global.
Pemahaman menyeluruh terhadap kerangka kerja ini menjadi modal krusial bagi praktisi, akademisi, hingga pemilik usaha.
Pengertian dan Peran Pernyataan Standar Akuntansi Keuangan
Pernyataan Standar Akuntansi Keuangan adalah sekumpulan pedoman teknis dan prosedur baku yang mengatur tata cara pencatatan, pengukuran, pengakuan, penyajian, dan pengungkapan transaksi keuangan bagi entitas bisnis di Indonesia.
Kerangka baku ini dirancang untuk memastikan bahwa setiap informasi finansial disajikan dengan tingkat keandalan yang tinggi.
Peran keberadaan pedoman ini sangat vital dalam ekosistem ekonomi modern.
Laporan keuangan yang disusun sesuai kaidah resmi membantu investor, kreditor, serta regulator dalam menilai kondisi kesehatan finansial entitas secara obyektif.
Tingkat keterbandingan yang tinggi antarperusahaan memungkinkan pengambil kebijakan finansial untuk menentukan alokasi modal secara lebih efisien dan terarah.
Keandalan Informasi Keuangan
Laporan yang mematuhi ketentuan baku memberikan jaminan keakuratan angka sehingga mengurangi risiko kesalahan material maupun fraud dalam pelaporan finansial.
Transparansi Bagi Pemangku Kepentingan
Prinsip keterbukaan informasi terpenuhi karena entitas wajib mengungkapkan catatan serta estimasi penting yang melandasi posisi posisi keuangan mereka.
Kepatuhan Hukum dan Regulasi
Penerapan standar resmi mempermudah entitas bisnis dalam memenuhi audit independen, kewajiban perpajakan, serta regulasi otoritas pasar modal.
Kerangka SAK Umum dan Struktur Standar di Indonesia
Struktur pilar akuntansi di Indonesia dikembangkan oleh Ikatan Akuntan Indonesia dengan menyesuaikan skala serta kompleksitas entitas bisnis.
Kategori pilar standar terbagi ke dalam beberapa kerangka utama guna mengakomodasi kebutuhan pelaporan entitas yang beragam.
Kerangka utama yang berlaku mencakup Standar Akuntansi Keuangan Umum yang berbasis konvergensi standar internasional, Standar Entitas Privat, Standar Entitas Mikro Kecil dan Menengah, Standar Syariah, serta Standar Akuntansi Pemerintah.
Masing-masing kerangka memiliki lingkup penerapan yang spesifik.
Standar Akuntansi Keuangan Umum (SAK Umum)
SAK Umum merupakan kerangka paling komprehensif yang diwajibkan bagi entitas dengan akuntabilitas publik signifikan, seperti perusahaan terbuka, perbankan, dan lembaga keuangan.
Kerangka ini mengadopsi International Financial Reporting Standards secara bertahap untuk menjaga daya saing di tingkat global.
Standar Akuntansi Keuangan Entitas Privat (SAK EP) dan ETAP
Pilar ini ditujukan bagi entitas yang tidak memiliki akuntabilitas publik signifikan serta menerbitkan laporan keuangan untuk tujuan umum bagi pengguna eksternal.
Pengaturan didalamnya lebih sederhana dibandingkan SAK Umum.
Standar Akuntansi Keuangan EMKM
Dirancang khusus untuk entitas bisnis skala mikro, kecil, dan menengah agar mampu menyusun pencatatan finansial sederhana tanpa terbeban oleh kompleksitas administratif.
Standar Akuntansi Keuangan Syariah
Mengatur perlakuan transaksi yang menggunakan akad-akad berbasis prinsip syariah Islam, diterbitkan oleh Dewan Standar Syariah Ikatan Akuntan Indonesia.
Cakupan Utama dalam Pernyataan Standar Akuntansi Keuangan
Cakupan aturan dalam pilar SAK Umum meliputi berbagai aspek operasional dan transaksi finansial entitas bisnis.
Pembagian fokus dilakukan agar setiap pos dalam laporan keuangan memiliki panduan teknis yang eksplisit.
Ketentuan ini mengatur tata cara pengakuan awal aset, pengukuran kewajiban, penentuan pendapatan, hingga pengungkapan risiko finansial.
Penataan cakupan standar disusun sistematis untuk memudahkan penerapan praktis di lapangan.
Penyajian Laporan Keuangan
Mengatur struktur komponen utama laporan, mencakup laporan posisi keuangan, laporan laba rugi dan penghasilan komprehensif lain, laporan perubahan ekuitas, serta laporan arus kas.
Pengakuan Pendapatan dan Kontrak
Menentukan kapan dan bagaimana imbalan dari penyerahan barang atau jasa diakui sebagai pendapatan entitas berdasarkan pemenuhan kewajiban pelaksanaan.
Perlakuan Aset dan Kewajiban
Mengatur akuntansi untuk aset tetap, aset takberwujud, penurunan nilai, imbalan kerja, hingga pengukuran instrumen keuangan dan kewajiban sewa.
Tantangan dan Strategi Implementasi di Industri
Proses penerapan standar keuangan modern menghadirkan tantangan teknis tersendiri bagi entitas bisnis.
Perubahan dinamis pada regulasi menuntut penyesuaian berkelanjutan dari sisi sumber daya manusia maupun infrastruktur teknologi informasi perusahaan.
Penyesuaian terhadap standar baru sering kali membutuhkan biaya investasi pelatihan dan upgrade sistem pencatatan berbasis ERP.
Kendati demikian, keuntungan jangka panjang dari transparansi finansial jauh melampaui biaya penyesuaian awal.
Peningkatan Kompetensi SDM
Perusahaan perlu menyelenggarakan program pelatihan teknis akuntansi secara berkala agar tim penyusun memahami interpretasi regulasi terbaru.
Digitalisasi dan Integrasi Sistem
Pemanfaatan perangkat lunak akuntansi terintegrasi membantu meminimalkan kesalahan input manual dan mempercepat proses konsolidasi laporan.
Audit Independen dan Konsultasi Profesional
Melakukan penelaahan laporan bersama akuntan publik bersertifikasi membantu memastikan kepatuhan penuh sebelum laporan dipublikasikan ke pemangku kepentingan.
Kesimpulan
Penerapan Pernyataan Standar Akuntansi Keuangan secara disiplin merupakan landasan utama dalam membangun kepercayaan publik, daya saing investasi, dan tata kelola entitas bisnis yang sehat di Indonesia.
Pemahaman yang mendalam mengenai kerangka baku yang diterbitkan Ikatan Akuntan Indonesia akan membawa dampak positif signifikan bagi keberlanjutan usaha di era ekonomi digital. (DW)