
Daftar Isi
Program Koperasi Desa/Kelurahan Merah Putih (KDMP) tetap berjalan pasca-pembacaan Putusan Mahkamah Konstitusi (MK) Nomor 100/PUU-XXIV/2026 pada 16 September 2026.
Putusan ini tidak membatalkan program KDMP maupun Peraturan Menteri Keuangan (PMK) Nomor 15 Tahun 2026.
Kendati demikian, MK memberikan batasan konstitusional baru terkait keterlibatan Dana Desa dalam membiayai kebijakan pemerintah pusat.
Pemaknaan Baru Pasca-Putusan MK
Pengujian materiil terhadap UU Nomor 17 Tahun 2025 tentang APBN 2026 ini menghasilkan penafsiran bersyarat (conditionally constitutional) pada tiga ketentuan utama:
- Pasal 8 ayat (5): Perubahan belanja pemerintah pusat menurut fungsi wajib mendapatkan persetujuan DPR.
- Pasal 14 ayat (1) huruf b: Norma mengenai penggunaan Dana Desa diperjelas. Penggunaan Dana Desa yang semula untuk “insentif desa dan/atau melaksanakan kebijakan Pemerintah Pusat” diubah maknanya menjadi “insentif desa yang merupakan bagian dari kebijakan pemerintah pusat yang dilaksanakan oleh pemerintah desa dalam rangka mendukung pembangunan desa yang berkelanjutan.”
- Pasal 29 ayat (1): Kebijakan anggaran untuk menangani ancaman perekonomian atau stabilitas keuangan negara harus disetujui oleh DPR.
Poin penting bagi desa terletak pada rekonstruksi Pasal 14. Pemerintah desa kini ditempatkan sebagai subjek pelaksana kebijakan yang harus memastikan program tersebut selaras dengan prinsip pembangunan desa secara berkelanjutan.
Implikasi Terhadap Skema Pembiayaan KDMP
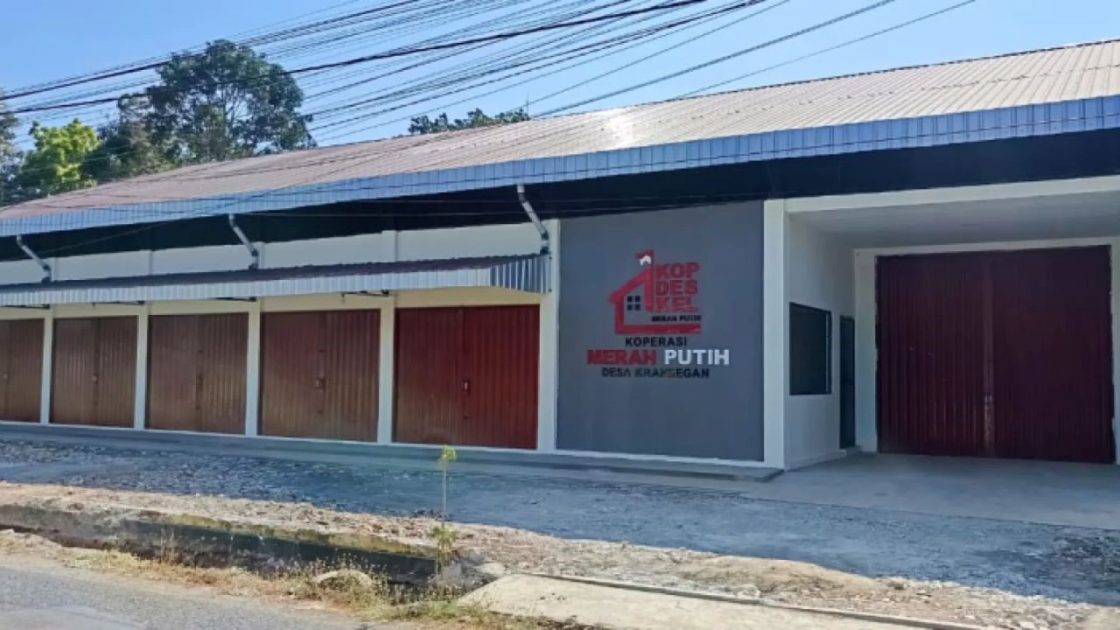
Berdasarkan PMK 15/2026, Dana Desa dapat dialokasikan untuk menyelesaikan pembiayaan pembangunan fisik gerai, pergudangan, dan perlengkapan KDMP.
Pembiayaan disalurkan melalui perbankan kepada PT Agrinas Pangan Nusantara dengan nilai hingga Rp3 miliar per unit, bunga/margin 6% per tahun, dan tenor 72 bulan (6 tahun).
Hasil pembangunan fisik tersebut menjadi aset pemerintah daerah atau pemerintah desa.
Putusan MK tidak melarang penggunaan Dana Desa untuk KDMP, melainkan mengalihkan garis pertukaran diskursus hukum dari sekadar legalitas penggunaan dana menjadi tata kelola dan manfaat keberlanjutan bagi desa.
Realitas Simulasi Bisnis dan Arus Kas
PMK 15/2026 telah mencantumkan prinsip transparansi, akuntabilitas, kehati-hatian, dan performance based.
Penerapan prinsip performance based menjadi sangat mendesak jika menilik simulasi beban keuangan KDMP:
| Parameter Simulasi | Nilai Skenario |
| Plafond Pembiayaan | Rp3 Miliar (Tenor 72 bulan, Bunga/Margin 6%) |
| Angsuran Bulanan | ~Rp49,7 Juta / bulan |
| Biaya Operasional | ~Rp15 Juta / bulan |
| Total Kebutuhan Kas | ~Rp65 Juta / bulan |
| Target Omzet (Margin Bersih 10%) | Rp650 Juta / bulan |
| Target Omzet (Margin Bersih 5%) | Rp1,3 Miliar / bulan |
Jika omzet gerai hanya mencapai Rp1 juta hingga Rp5 juta per hari (sekitar Rp30 juta–Rp150 juta per bulan), margin bersih tidak memadai untuk menutup angsuran bulanan.
Kesenjangan arus kas tersebut berisiko membebankan alokasi Dana Desa secara berkala hanya untuk menutupi kewajiban pembiayaan fisik, bukan dari hasil usaha mandiri koperasi.
Evaluasi Risiko Fiskal Desa
Risiko utama bagi pemerintah desa bukan sekadar keberadaan bangunan yang sepi, melainkan konsekuensi kewajiban pembayaran yang terus berjalan selama jangka waktu 6 tahun.
Oleh karena itu, momentum Putusan MK ini dapat dijadikan sarana evaluasi menyeluruh atas beberapa aspek dasar:
- Kelayakan Bisnis: Penilaian komprehensif atas potensi pasar di masing-masing desa.
- Struktur Biaya & Margin: Perhitungan realistis antara margin penjualan dan biaya operasional.
- Kapasitas Angsuran: Kemampuan unit usaha menghasilkan arus kas positif mandiri.
- Dampak Fiskal Desa: Perlindungan ruang fiskal APBDes agar tidak tergerus oleh skema pembayaran kewajiban program.
Kesimpulan
Putusan MK Nomor 100/PUU-XXIV/2026 meletakkan landasan bahwa keberhasilan KDMP tidak dimaknai dari selesainya pembangunan fisik gerai semata, melainkan dari keberlanjutan operasional koperasinya.
Masa tenor 72 bulan ke depan akan menjadi pembuktian apakah KDMP mampu berkembang menjadi entitas bisnis yang memberi nilai tambah ekonomi bagi warga desa, atau justru menjadi beban fiskal berkelanjutan bagi APBDes.
Sumber: