
Daftar Isi
Pernahkah Anda melihat penawaran pinjaman online (pinjol) legal dengan iming-iming bunga super murah, misalnya “Cuma 0,1% per hari”?
Sekilas, angka ini terasa sangat kecil dan aman di dompet. Bayangkan, pinjam Rp5.000.000 selama 30 hari, bunganya terkesan hanya Rp150.000 atau sekitar 3%. Sangat terjangkau, bukan?
Namun, di balik angka yang kelihatannya ramah ini, terdapat trik psikologi finansial yang kerap membuat jutaan orang terjebak utang tanpa disadari.
Bahkan pada pinjol legal yang terdaftar resmi di Otoritas Jasa Keuangan (OJK), beban biaya riil yang ditanggung peminjam bisa melonjak jauh lebih tinggi dari angka promosinya.
Mari kita bongkar cara kerjanya.
Trik Psikologi: Daily Rate Illusion
Mengapa pinjol selalu menggunakan istilah bunga per hari?
Ini adalah strategi framing psikologis yang memanfaatkan cara kerja otak manusia.
Otak kita cenderung membandingkan angka 0,1% dengan bunga harian tabungan atau deposito yang berkisar 0,01%.
Karena angkanya sama-sama berkoma kecil, kita memprosesnya sebagai angka yang “murah”.
Padahal, untuk mengetahui beban utang yang sebenarnya, bunga tersebut harus dihitung dalam satuan tahun (Annual Percentage Rate).
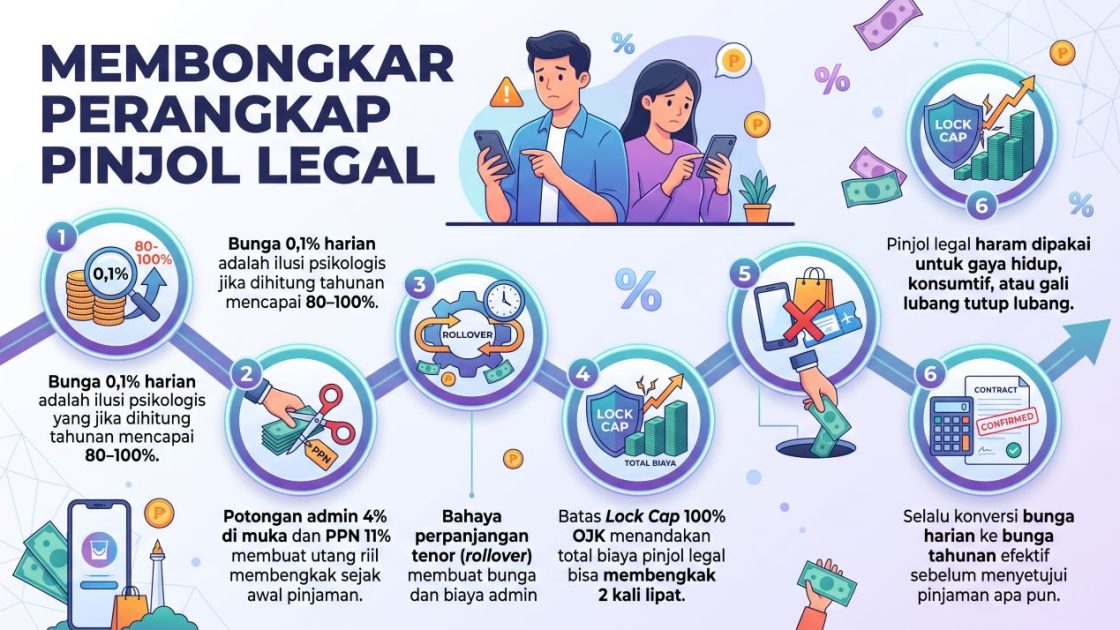
Jika bunga 0,1% per hari dikalikan 365 hari, angkanya menjadi 36,5% per tahun—ini baru perhitungan bunga dasar, belum termasuk biaya tambahan lainnya.
Tiga Lapis Biaya yang Jarang Diperhitungkan
Saat Anda mengajukan pinjaman di platform pinjol legal, bayaran yang keluar dari dompet Anda sebenarnya terdiri dari 3 lapis biaya:
- Lapis 1 (Bunga Harian OJK): Bunga harian konsumtif yang dibatasi sebesar 0,1% per hari.
- Lapis 2 (Biaya Admin Di Muka): Potongan biaya administrasi/layanan dari total plafon pinjaman (misalnya 4%).
- Lapis 3 (PPN): Pajak Pertambahan Nilai sebesar 11% yang dikenakan atas bunga dan biaya admin.
Simulasi Perhitungan Riil Pinjaman Rp 5 Juta
Mari kita simulasikan kasus nyata ketika seseorang meminjam Rp 5.000.000 dengan tenor 30 hari:
| Komponen | Perhitungan | Nominal |
| Plafon Pinjaman | Nilai disetujui | Rp 5.000.000 |
| Biaya Admin (4%) | Dipotong langsung di muka | -Rp 200.000 |
| Uang Bersih yang Diterima | Uang masuk rekening | Rp 4.800.000 |
Saat jatuh tempo dalam 30 hari, tagihan yang wajib dibayar:
| Komponen Tagihan | Nominal |
| Pokok Pinjaman | Rp 5.000.000 |
| Bunga 30 Hari (0,1%/hari) | Rp 150.000 |
| PPN 11% (atas bunga + admin) | Rp 38.500 |
| TOTAL YANG HARUS DIBAYAR | Rp 5.188.500 |
Berapa Suku Bunga Efektif Sebenarnya?
Uang yang Anda pegang adalah Rp 4.800.000, tetapi dalam 30 hari Anda harus mengembalikan Rp 5.188.500. Selisih bersih yang Anda bayarkan sebagai biaya fasilitas adalah Rp 388.500.
Jika dihitung secara jujur:
- Bunga Riil Bulanan: Rp 388.500 ÷ Rp 4.800.000 = 8,1% per bulan (bukan 3%).
- Bunga Efektif Tahunan: Jika digulung selama setahun, risikonya mencapai 80% hingga 100% per tahun.
Sebagai pembanding, biaya pinjaman ini 4 sampai 10 kali lipat lebih mahal dibandingkan produk perbankan biasa seperti Kartu Kredit (maksimal 21%/tahun) atau KTA Bank (11–18%/tahun).
Perangkap Rollover dan Lock Cap OJK
Mengapa begitu banyak peminjam yang akhirnya gagal bayar?
- Jangka Waktu Pendek (Short Tenor): Pinjol memberi tenor singkat (14–30 hari). Jika pada hari ke-30 Anda belum memiliki dana penuh, Anda terpaksa memperpanjang (extend atau rolling). Setiap perpanjangan, biaya admin dan bunga dihitung ulang dari awal.
- Memahami Lock Cap 100%: OJK menerapkan aturan bahwa total akumulasi biaya, bunga, dan denda tidak boleh melebihi 100% dari pokok pinjaman. Aturan ini membatasi agar tagihan pinjaman Rp 5.000.000 maksimal membengkak hingga Rp 10.000.000.
Aturan Terbaru OJK untuk Melindungi Konsumen
Guna meredam maraknya kredit macet, OJK memperketat aturan main pinjol legal melalui kebijakan terkini:
- Penurunan Batas Bunga: Bunga konsumtif diturunkan menjadi maksimal 0,1% per hari dan bunga produktif sebesar 0,067% per hari.
- Pembatasan Platform: Peminjam hanya diperbolehkan meminjam di maksimal 3 platform secara bersamaan.
- Batas Kemampuan Bayar: Total cicilan bulanan dibatasi maksimal 30% dari total penghasilan.
- Integrasi SLIK OJK: Seluruh riwayat pembayaran dilaporkan secara real-time ke FDC dan SLIK OJK, sehingga ketidakdisiplinan akan langsung memengaruhi skor kredit perbankan Anda.
Kapan Pinjol Boleh dan Tidak Boleh Digunakan?
Pinjaman daring bukanlah instrumen keuangan yang buruk secara mutlak, namun penggunaannya membutuhkan disiplin ketat.
Kapan Boleh Digunakan?
- Darurat Medis Mendidih: Situasi darurat di mana dana pelunasan sudah PASTI ada dalam hitungan hari.
- Dana Talangan Kas Sehat: Bridge financing untuk kebutuhan mendesak dengan kepastian masuknya gaji/pembayaran dalam kurun 2–7 hari.
- Modal Usaha Jangka Pendek: Kegiatan produktif yang menghasilkan Return on Investment (ROI) lebih besar dari biaya modal harian.
Kapan Harus Dihindari?
- Kebutuhan Gaya Hidup (Lifestyle): Membeli gadget, tiket konser, liburan, atau barang fashion.
- Gali Lubang Tutup Lubang: Mengambil pinjol baru untuk membayar tagihan pinjol lama.
- Tanpa Sumber Pelunasan Pasti: Mengambil pinjaman dengan harapan “nanti pasti ada jalan”.
Penutup
Selalu lakukan kalkulasi ulang setiap kali Anda hendak mengambil fasilitas pinjaman. Jangan terpaku pada promosi bunga harian yang terlihat kecil.
Konversikan selalu ke dalam nilai rupiah riil yang harus dikembalikan dan pastikan arus kas bulanan Anda tetap aman sebelum menyetujui perjanjian digital apa pun. (DW)