
Daftar Isi
Kabar nilai tukar rupiah yang kembali melemah seiring merangkaknya harga berbagai kebutuhan sehari-hari sering kali langsung terasa sampai ke dapur dan dompet kita.
Mulai dari belanja harian, biaya transportasi, hingga rencana membeli barang impian, semuanya menuntut perhitungan yang jauh lebih cermat dibanding hari-hari yang terasa longgar.
Dalam situasi ekonomi yang penuh tekanan seperti ini, langkah paling rasional bukanlah panik atau ikut-ikutan mengambil keputusan ekstrem.
Justru di masa seperti inilah ketenangan, disiplin anggaran, dan kehati-hatian menjadi kunci agar kondisi keuangan rumah tangga maupun usaha tetap bisa bertahan tanpa terjebak masalah baru.
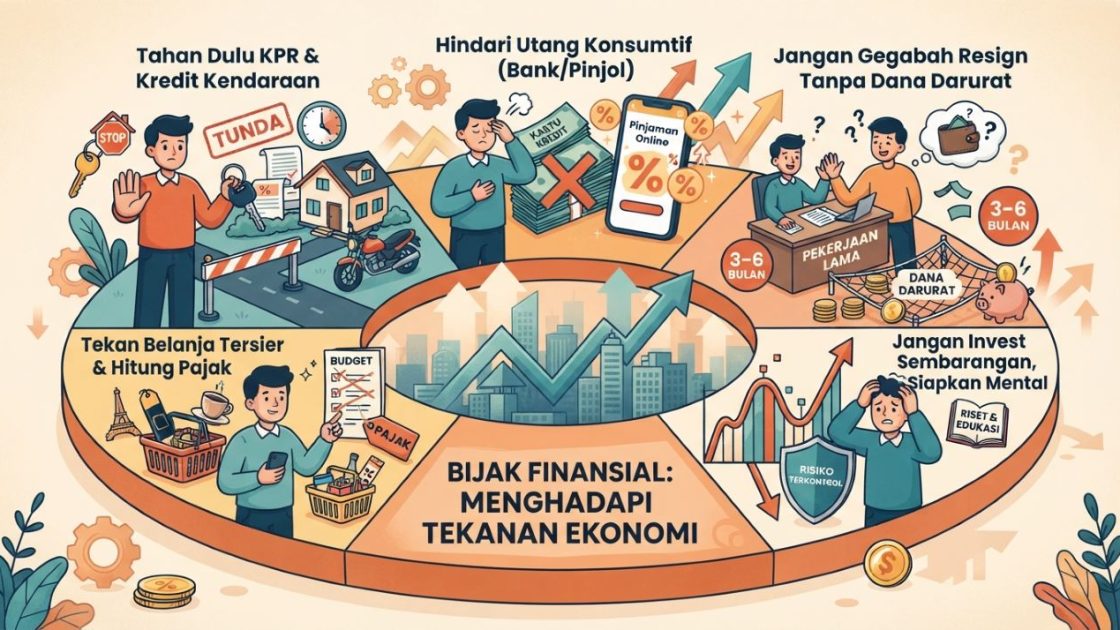
Tahan Dulu KPR dan Kredit Kendaraan
Mengambil pembiayaan jangka panjang seperti Kredit Pemilikan Rumah (KPR) atau kredit kendaraan saat kondisi ekonomi belum stabil membutuhkan perhitungan yang sangat matang.
Cicilan bulanan mengikat arus kas selama bertahun-tahun, sementara suku bunga kredit variabel atau penyesuaian biaya bisa berubah mengikuti kondisi pasar.
- Evaluasi kapasitas bayar: Pastikan total cicilan utang tetap berada di batas aman (umumnya maksimal 30% dari penghasilan bersih) dengan skenario terburuk.
- Pertimbangkan menunda: Jika hunian atau kendaraan belum menjadi kebutuhan mendesak, menunda akad hingga kondisi pendapatan dan suku bunga lebih pasti memberi ruang napas finansial.
Hindari Utang Konsumtif, Termasuk Bank maupun Pinjol
Tekanan harga barang sering mendorong orang menutup selisih pengeluaran dengan utang jangka pendek.
Padahal, mengambil utang baru—terutama pinjaman daring (pinjol) dengan bunga atau denda tinggi—hanya memindahkan masalah ke bulan berikutnya dengan beban yang lebih besar.
- Pisahkan kebutuhan dan keinginan: Jangan berutang untuk menambal gaya hidup atau pengeluaran yang bisa ditekan.
- Waspadai jebakan bunga tinggi: Utang berbunga besar cepat menggerus penghasilan bulanan apabila terjadi keterlambatan pembayaran.
Jangan Gegabah Resign Tanpa Dana Cadangan
Keputusan berhenti bekerja tanpa pegangan finansial yang kuat sangat berisiko ketika pasar tenaga kerja selektif dan biaya hidup meningkat.
Masa transisi mencari pekerjaan baru atau merintis usaha sering memakan waktu lebih lama dari perkiraan.
- Siapkan safety net: Idealnya tersedia dana darurat minimal 3 hingga 6 bulan pengeluaran rutin (bahkan lebih jika memiliki tanggungan keluarga).
- Bangun sumber pendapatan pendukung: Jika ingin beralih jalur karier atau usaha, uji terlebih dahulu potensi penghasilan sampingan sebelum melepas sumber pemasukan utama.
Kurangi Belanja Tersier dan Perhitungkan Beban Pajak
Kenaikan harga barang dan jasa, ditambah berbagai komponen pajak atau pungutan terkait konsumsi dan aset, membuat setiap rupiah pengeluaran terasa lebih mahal.
Belanja barang tersier atau keinginan sesaat akan cepat menguras likuiditas yang seharusnya bisa dialokasikan untuk kebutuhan pokok dan cadangan kas.
- Audit pengeluaran bulanan: Pangkas langganan digital yang jarang terpakai, makan di luar berlebihan, atau pembelian impulsif.
- Hitung biaya total kepemilikan: Saat membeli barang atau aset, perhitungkan juga biaya lanjutan seperti pajak, perawatan, dan biaya operasional.
Jangan Berinvestasi Sembarangan, Siapkan Mental Menghadapi Koreksi
Volatilitas pasar sering memicu pergerakan harga yang tajam dan tidak terduga.
Mengikuti tren sesaat, membeli aset berisiko tinggi tanpa pemahaman, atau memakai dana darurat untuk berinvestasi berpotensi menimbulkan kerugian besar saat pasar terkoreksi.
- Utamakan likuiditas dan keamanan pokok: Pastikan kebutuhan jangka pendek dan dana darurat aman di instrumen yang likuid sebelum masuk ke aset berfluktuasi tinggi.
- Riset dan kelola risiko: Sesuaikan pilihan instrumen dengan profil risiko, horizon waktu, serta kemampuan mental menghadapi penurunan nilai portofolio.
Pada akhirnya, tidak ada satu rumus tunggal yang cocok untuk semua orang, karena kondisi pendapatan, tanggungan, dan kebutuhan setiap keluarga berbeda.
Namun, menahan diri dari komitmen besar yang belum mendesak dan menjaga ketersediaan kas selalu menjadi pijakan aman saat badai ekonomi belum mereda.
Semoga catatan kecil ini bisa menjadi bahan renungan sebelum mengambil keputusan finansial berikutnya.
Silakan bagikan di kolom komentar, strategi apa yang paling terasa membantu untuk menjaga arus kas tetap sehat di tengah kenaikan harga saat ini? (DW)