
Daftar Isi
Pernahkah Anda melihat sebuah bangunan pencakar langit yang megah berdiri tanpa fondasi yang kokoh? Tentu tidak.
Bangunan seperti itu akan roboh hanya karena guncangan kecil. Anehnya, dalam mengelola uang, banyak dari kita yang secara tidak sadar menerapkan prinsip tersebut.
Kita sering kali begitu tergiur oleh potensi keuntungan besar di pasar saham, kripto, atau instrumen investasi lainnya, hingga lupa memastikan bahwa dasar keuangan kita sudah benar-benar siap.
Banyak pekerja muda hingga pemilik UMKM terjebak dalam tren investasi tanpa memiliki cadangan dana darurat maupun proteksi yang memadai.
Ketika risiko kehidupan seperti sakit, penurunan omzet bisnis, atau pemutusan hubungan kerja datang mendadak, portofolio investasi yang digadang-gadang jadi jalan pintas kekayaan justru terpaksa dijual rugi.
Fenomena inilah yang menjadi alasan utama mengapa banyak orang gagal finansial karena lompat ke investasi tanpa memahami urutan perencanaan yang benar.
Sebagai seorang konsultan keuangan, Blogger Borneo sering menemui klien yang datang dalam keadaan panik bukan karena investasi mereka salah, melainkan karena tata letak keuangan mereka yang terbalik.
Untuk menghindari jebakan ini, mari kita bedah konsep dasar yang wajib diketahui setiap orang: Piramida Keuangan.
Apa Itu Piramida Keuangan dan Mengapa Posisinya Penting?
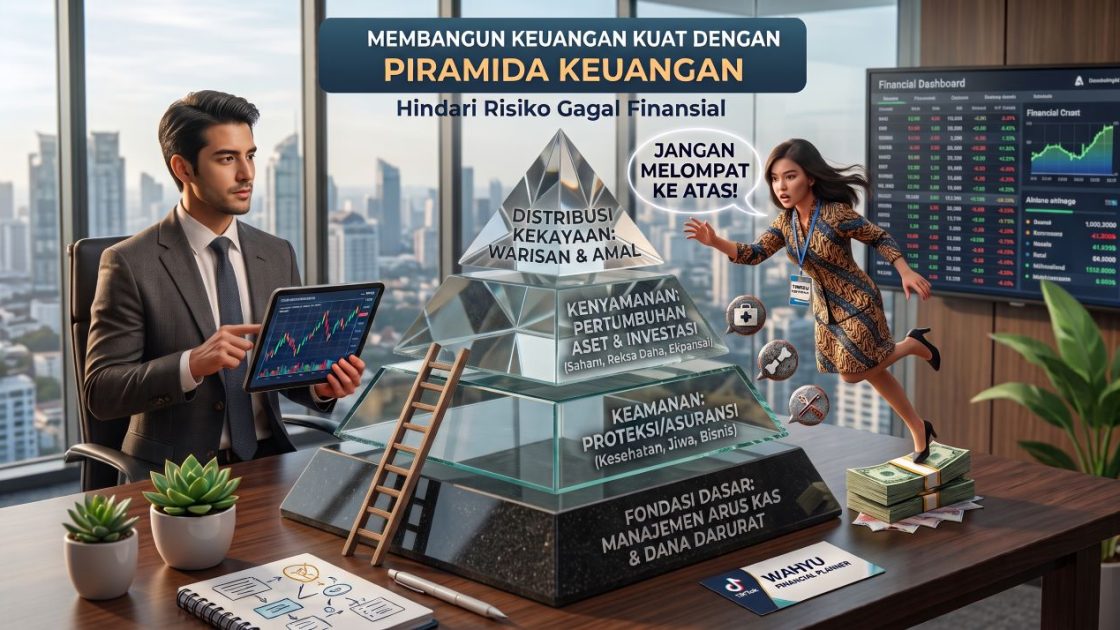
Piramida Keuangan adalah panduan visual dalam menyusun alokasi dan prioritas uang Anda dari tingkat yang paling mendasar hingga tingkat paling atas.
Konsep ini membagi kondisi finansial seseorang menjadi tiga tingkatan utama:
- Keamanan Finansial (Fondasi Dasar)
- Kenyamanan Finansial (Tingkat Menengah)
- Distribusi Kekayaan (Tingkat Atas)
Sama seperti membangun rumah, Anda wajib menyelesaikan lantai satu sebelum bisa membangun lantai dua dan tiga.
Ketika seseorang meloncat langsung ke lantai atas (investasi spekulatif atau ekspansi bisnis berisiko tinggi) tanpa memperkuat lantai dasar, struktur finansial mereka sangat rentan ambruk.
Tingkat 1: Keamanan Finansial (Fondasi yang Sering Terabaikan)
Fondasi paling bawah dari piramida ini mencakup dua elemen vital: Manajemen Arus Kas (Cash Flow) dan Manajemen Risiko (Proteksi/Asuransi).
1. Arus Positif dan Dana Darurat
Langkah pertama sebelum berpikir tentang keuntungan investasi adalah memastikan pendapatan Anda lebih besar daripada pengeluaran. Setelah arus kas sehat, mulailah mengumpulkan Dana Darurat.
- Pekerja Muda (Lajang): Idealnya memiliki dana darurat sebesar 3–6 kali pengeluaran bulanan.
- Sudah Menikah / Pemilik UMKM: Idealnya memiliki dana darurat sebesar 6–12 kali pengeluaran bulanan (termasuk biaya operasional dasar bisnis).
2. Proteksi Finansial (Asuransi)
Banyak orang menganggap asuransi sebagai pengeluaran yang membuang uang.
Padahal, proteksi adalah jaring pengaman agar aset dan investasi yang sudah Anda kumpulkan tidak tergerus saat terjadi musibah.
- Asuransi Kesehatan: Memastikan biaya pengobatan tidak merusak tabungan atau modal usaha.
- Asuransi Jiwa: Khusus bagi Anda yang merupakan tulang punggung keluarga atau pemilik bisnis, untuk memastikan kelangsungan hidup orang-orang tersayang jika risiko meninggal dunia terjadi.
Tingkat 2: Kenyamanan Finansial (Tahap Akselerasi & Investasi)
Setelah fondasi keamanan terisi penuh dan arus kas berjalan stabil, barulah Anda melangkah ke tingkat berikutnya, yaitu Pertumbuhan Aset melalui Investasi.
Di tahap ini, Anda bisa mulai mengalokasikan dana secara konsisten ke instrumen investasi sesuai dengan profil risiko dan jangka waktu tujuan keuangan Anda:
- Jangka Pendek (< 1 Tahun): Reksa Dana Pasar Uang atau Deposito.
- Jangka Menengah (1–5 Tahun): Obligasi Pemerintah (SBN/ORI) atau Reksa Dana Pendapatan Tetap.
- Jangka Panjang (> 5 Tahun): Saham, Reksa Dana Saham, atau Ekspansi Bisnis/Properti.
Logika Sederhana: Jika Anda memiliki dana darurat Rp30 juta dan proteksi kesehatan yang memadai, saat IHSG mengalami koreksi tajam, Anda tidak perlu panik mencairkan saham Anda dalam posisi rugi hanya untuk membayar biaya rumah sakit atau kebutuhan harian. Inilah bedanya orang yang tenang berinvestasi dengan yang selalu cemas.
Studi Kasus: Cerita Budi dan Doni
Mari kita lihat perbedaan nyata antara dua pekerja muda dengan gaji yang sama, yaitu Rp10 juta per bulan.
- Budi (Langsung Lompat ke Investasi): Budi tergiur saham yang sedang hype dan langsung mengalokasikan Rp5 juta setiap bulan ke saham gorengan tanpa memiliki dana darurat maupun asuransi kesehatan. Suatu hari, Budi sakit keras dan harus dirawat di rumah sakit dengan total biaya Rp25 juta. Karena tidak punya dana darurat dan asuransi, Budi terpaksa menjual seluruh portofolio sahamnya yang saat itu sedang turun 30%. Budi mengalami rugi investasi sekaligus krisis modal.
- Doni (Mengikuti Piramida Keuangan): Doni menyisihkan uang untuk membangun dana darurat sebesar Rp30 juta terlebih dahulu dan memiliki asuransi kesehatan dasar. Setelah fondasi selesai, Doni baru mengalokasikan Rp2 juta per bulan ke instrumen investasi jangka panjang. Saat Doni mengalami risiko sakit yang sama, seluruh biaya rumah sakit ditanggung oleh asuransi, dan kebutuhan bulanan tertutup dana darurat. Portofolio investasi Doni tetap aman dan berpotensi tumbuh maksimal di masa depan.
Langkah Praktis Membenahi Keuangan Anda Mulai Hari Ini
- Audit Arus Kas Bulanan: Catat semua pemasukan dan pengeluaran secara rinci. Pastikan rasio tabungan minimal 10–20% dari total pendapatan.
- Hitung dan Sisihkan Dana Darurat: Simpan dana darurat di instrumen yang likuid dan aman, seperti rekening terpisah atau reksa dana pasar uang.
- Lengkapi Proteksi yang Tepat: Pilih proteksi kesehatan dan jiwa sesuai skala kebutuhan keluarga maupun risiko bisnis Anda, bukan sekadar ikut-ikutan teman.
- Mulai Berinvestasi Secara Terukur: Setelah poin 1 hingga 3 terpenuhi, mulailah berinvestasi secara rutin sesuai target masa depan Anda (dana pensiun, pendidikan anak, atau modal usaha).
Kesimpulan
Lompat ke dunia investasi tanpa melengkapi fondasi dasar adalah perjudian finansial yang sangat berisiko.
Memahami urutan Piramida Keuangan membantu Anda membangun kekayaan yang tak hanya bertumbuh cepat, tetapi juga tahan terhadap berbagai guncangan ekonomi.
Jangan biarkan kerja keras Anda bertahun-tahun sirna dalam sekejap hanya karena mengabaikan fondasi keamanan dan proteksi dasar.
Ingatlah bahwa kesuksesan finansial bukanlah tentang seberapa cepat Anda menjadi kaya, melainkan seberapa kuat Anda bertahan dan melindungi apa yang telah Anda bangun.
Catatan:
Membuat perencanaan keuangan dan memilih proteksi finansial yang tepat untuk keluarga maupun bisnis membutuhkan perhitungan yang akurat. Ingin diskusi atau menghitung kebutuhan dana proteksi Anda? Konsultasikan bersama Wahyu Financial Planner melalui akun TikTok khusus ini.