
Daftar Isi
Kepatuhan pajak merupakan salah satu pilar utama keberlangsungan operasional dan reputasi hukum suatu badan usaha.
Pelaporan pajak badan yang akurat, transparan, dan tepat waktu tidak hanya membebaskan perusahaan dari risiko sanksi denda administrasi maupun pidana perpajakan, tetapi juga memperkuat kredibilitas bisnis di mata investor, mitra kerja, dan lembaga keuangan.
UMKM Lapor Pajak
Proses inventarisasi dokumen pendukung yang sistematis sangat menentukan kelancaran penyiapan Surat Pemberitahuan (SPT) Tahunan PPh Badan maupun saat menghadapi pemeriksaan pajak.
Kegagalan menyajikan data pendukung secara lengkap dapat menimbulkan ketidakpastian kewajiban perpajakan serta memperbesar potensi penetapan pajak secara jabatan oleh otoritas pajak.
Landasan Legalitas dan Legal Standing Badan Usaha
Dokumen legalitas adalah dasar utama yang membuktikan keberadaan dan hak operasional suatu badan usaha di mata hukum.
Saat menyiapkan kewajiban perpajakan maupun pemeriksaan, kelengkapan identitas badan usaha dan pengurus wajib diverifikasi secara cermat.
Dokumen Perizinan Berusaha dan Nomor Induk Berusaha
Legalitas operasional perusahaan tercermin utama dari Nomor Induk Berusaha (NIB) serta izin usaha pendukung yang dimiliki.
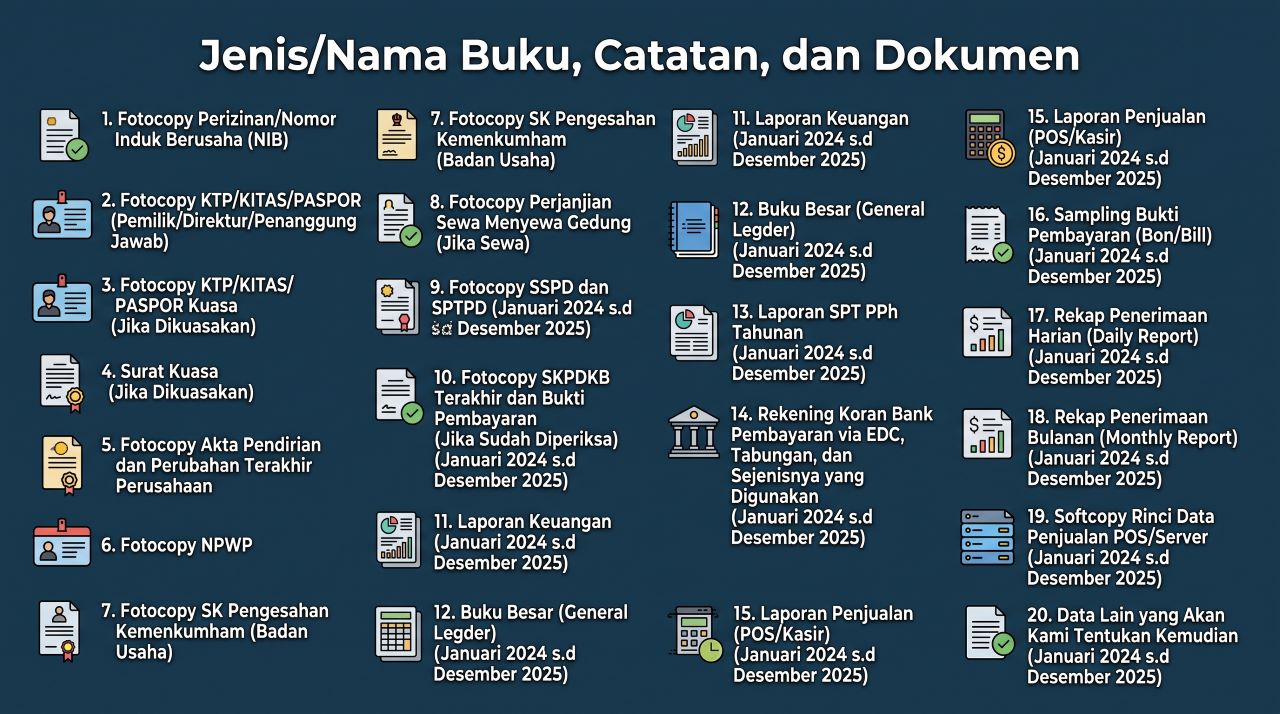
Perusahaan wajib menyiapkannya dalam bentuk Fotocopy Perizinan/Nomor Induk Berusaha (NIB) untuk membuktikan klasifikasi lapangan usaha (KBLI) serta cakupan operasional bisnis yang aktif berjalan.
Identitas Pemilik dan Penanggung Jawab Perusahaan
Verifikasi data identitas pengurus sangat penting untuk memastikan siapa pihak yang bertanggung jawab secara hukum atas seluruh laporan keuangan dan pajak perusahaan.
Penyediaan Fotocopy KTP/KITAS/PASPOR (Pemilik/Direktur/Penanggung Jawab) diperlukan untuk mencocokkan data pengurus dalam database perpajakan serta memastikan keabsahan penandatanganan berkas pelaporan pajak.
Dokumen Pelimpahan Wewenang dan Penunjukan Kuasa
Dalam situasi di mana pengurusan administrasi perpajakan dikuasakan kepada konsultan pajak atau staf penanggung jawab khusus, keabsahan pelimpahan wewenang harus dibuktikan secara eksplisit.
Dokumen yang dipersiapkan mencakup Fotocopy KTP/KITAS/PASPOR Kuasa (Jika Dikuasakan) serta Surat Kuasa (Jika Dikuasakan) bermaterai cukup untuk menjamin legalitas perwakilan di hadapan petugas pajak.
Akta Pendirian Perusahaan dan Perubahannya
Riwayat kepemilikan modal, struktur pemegang saham, serta perubahan susunan pengurus tercatat secara formal dalam akta perusahaan.
Penyiapan Fotocopy Akta Pendirian dan Perubahan Terakhir Perusahaan sangat krusial untuk mencocokkan data susunan pemodal dan pengurus pada lampiran SPT Tahunan PPh Badan.
Identitas Perpajakan dan Pengesahan Kementerian
Kewajiban pendaftaran badan usaha dibuktikan melalui Fotocopy NPWP perusahaan yang aktif.
Selain itu, legalitas badan usaha harus didukung oleh Fotocopy SK Pengesahan Kemenkumham (Badan Usaha) untuk mengonfirmasi status hukum pendirian PT, CV, maupun bentuk badan hukum lainnya di Indonesia.
Dokumen Domisili dan Perjanjian Sewa Menyewa Tempat Usaha
Status kepemilikan atau penggunaan lokasi operasional perusahaan berpengaruh pada kewajiban pemotongan pajak penghasilan atas sewa tanah dan/atau bangunan.
Apabila fasilitas operasional berdiri di atas lahan sewa, perusahaan harus melampirkan Fotocopy Perjanjian Sewa Menyewa Gedung (Jika Sewa) sebagai dasar verifikasi pelaporan PPh Pasal 4 ayat 2.
Riwayat Pelaporan dan Pemeriksaan Pajak Periodik
Menjaga rekam jejak pembayaran dan penyesuaian pajak dari periode terdahulu merupakan langkah preventif untuk menghindari penetapan ganda atau selisih perhitungan dalam pelaporan pajak badan periode berjalan.
Dokumen Setoran dan Pelaporan Pajak Daerah
Untuk sektor usaha yang menjadi objek pajak daerah seperti restoran, hotel, atau hiburan, keharmonisan data penerimaan sangat tercermin dari setoran daerah.
Perusahaan harus menyiapkan Fotocopy SSPD dan SPTPD (Januari 2024 s.d Desember 2025) guna mencocokkan omzet yang dilaporkan ke pemerintah daerah dengan total peredaran bruto pada laporan PPh Badan.
Ketetapan Pajak Terakhir dan Bukti Pembayaran Hasil Pemeriksaan
Apabila perusahaan pernah melalui proses audit atau pemeriksaan pajak sebelumnya, berkas ketetapan wajib disimpan dengan rapi.
Dokumen berupa Fotocopy SKPDKB Terakhir dan Bukti Pembayaran (Jika Sudah Diperiksa) (Januari 2024 s.d Desember 2025) sangat dibutuhkan sebagai bukti bahwa kewajiban perpajakan masa lalu telah diselesaikan sesuai regulasi.
Dokumen Keuangan dan Pembukuan Utama Perusahaan
Pembukuan yang tertib merupakan pondasi utama pencatatan akuntansi perpajakan.
Seluruh data transaksi harus didukung oleh laporan keuangan formal yang dapat dipertanggungjawabkan keabsahannya.
Laporan Keuangan Komprehensif Periode 2024 hingga 2025
Laporan Keuangan (Januari 2024 s.d Desember 2025) yang terdiri dari Laporan Laba Rugi, Neraca, Laporan Perubahan Ekuitas, serta Laporan Arus Kas merupakan acuan utama dalam menyusun rekonsiliasi fiskal.
Laporan ini menggambarkan secara utuh posisi finansial serta kinerja operasional badan usaha selama kurun waktu dua tahun tersebut.
Buku Besar atau General Ledger
Rincian alur setiap transaksi keuangan terakumulasi secara terstruktur dalam Buku Besar (General Ledger) (Januari 2024 s.d Desember 2025).
Dokumen ini memperlihatkan rincian debit-kredit dari seluruh akun neraca dan laba rugi, sehingga memudahkan penelusuran balik atas setiap pos biaya dan pendapatan perusahaan.
Laporan SPT PPh Tahunan Periode Sebelumnya
Kelanjutan pelaporan pajak dari tahun ke tahun membutuhkan referensi histori pelaporan yang konsisten.
Dokumen Laporan SPT PPh Tahunan (Januari 2024 s.d Desember 2025) berfungsi untuk memverifikasi sisa kompensasi kerugian fiskal, nilai sisa buku aktiva tetap, serta saldo kredit pajak dari periode terdahulu.
Rekening Koran Bank dan Media Pembayaran Digital
Untuk memastikan transparansi lalu lintas uang masuk dan keluar, penyiapan dokumen perbankan menjadi hal yang mutlak.
Perusahaan harus menyediakan Rekening Koran Bank Pembayaran via EDC, Tabungan, dan Sejenisnya yang Digunakan (Januari 2024 s.d Desember 2025) dari seluruh rekening operasional guna mendukung proses ekualisasi antara peredaran uang di bank dan omzet yang dilaporkan.
Dokumen Transaksi Operasional dan Detail Penjualan
Verifikasi atas kebenaran omzet usaha memerlukan pengujian berantai dari bukti transaksi tingkat kasir hingga laporan rekapitulasi harian dan bulanan.
Laporan Penjualan dari Sistem POS atau Kasir
Data mentah transaksi komersial terekam langsung pada sistem Point of Sale (POS).
Penyediaan Laporan Penjualan (POS/Kasir) (Januari 2024 s.d Desember 2025) menyajikan gambaran kuantitatif mengenai volume transaksi, nilai penjualan bruto, diskon, serta metode pembayaran yang diterima dari pelanggan.
Sampling Bukti Pembayaran dan Nota Transaksi
Sebagai bukti pendukung fisik dari transaksi kasir, perusahaan perlu menyiapkan Sampling Bukti Pembayaran (Bon/Bill) (Januari 2024 s.d Desember 2025).
Dokumen fisik atau digital ini digunakan oleh tim pemeriksa atau auditor untuk menguji validitas rincian transaksi serta penerapan tarif pajak pada setiap nota yang diterbitkan.
Rekapitulasi Penerimaan Harian dan Bulanan
Proses agregasi data omzet disajikan secara berjenjang melalui Rekap Penerimaan Harian (Daily Report) (Januari 2024 s.d Desember 2025) serta Rekap Penerimaan Bulanan (Monthly Report) (Januari 2024 s.d Desember 2025).
Rekapitulasi ini mempermudah verifikasi konsistensi arus kas masuk harian terhadap total omzet bulanan yang tercantum pada pembukuan utama.
Softcopy Rincian Data Penjualan Server POS
Perkembangan teknologi akuntansi mewajibkan ketersediaan data elektronik yang mudah diolah.
Perusahaan wajib menyerahkan Softcopy Rinci Data Penjualan POS/Server (Januari 2024 s.d Desember 2025) dalam format digital agar dapat dianalisis secara komputasi untuk pencocokan data omzet secara menyeluruh.
Data Tambahan Pendukung Operasional Lainnya
Dinamika pemeriksaan pajak sering kali membutuhkan klarifikasi atas pos-pos tertentu yang bersifat spesifik.
Karena itu, penyiapan Data Lain yang Akan Kami Tentukan Kemudian (Januari 2024 s.d Desember 2025) memberikan fleksibilitas bagi perusahaan untuk mengumpulkan bukti pendukung tambahan seperti kontrak kerja sama, rincian biaya operasional, maupun bukti potong pihak ketiga secara kooperatif.
Strategi Manajemen Dokumen Perpajakan yang Efektif
Mengelola dokumen perusahaan yang harus disiapkan untuk pelaporan pajak badan membutuhkan sistem pengarsipan yang terstruktur dan aman.
Penggunaan sistem digitalisasi berbasis awan yang dikombinasikan dengan penyimpanan fisik berlabel jelas akan mempermudah pencarian berkas saat dibutuhkan tiba-tiba.
Dengan menerapkan verifikasi berkala atas kesesuaian antara rekening koran, laporan POS, laporan keuangan, dan SPT, badan usaha dapat meminimalkan potensi selisih data.
Persiapan administrasi yang matang adalah investasi terbaik untuk menjaga kelancaran operasional bisnis dan kepatuhan perpajakan di Indonesia. (DW)
Catatan:
- Bagi para pemilik usaha yang masih merasa bingung untuk membuat laporan keuangan bisa menghubungi nomor whatsapp 0811-56-1982 (Wahyu)